

به گزارش خبرگزاری بینالمللی اهلبیت(ع) ـ ابنا ـ در بازارهای انرژی، افزایش قیمت نفت به بیش از ۱۰۰ دلار در هر بشکه میتواند فرصتی برای برخی اقتصادها و باری سنگین برای اقتصادهای دیگر باشد. اما تحولات اخیر نشان میدهد که محاسبه سود و زیان ممکن است پیچیدهتر از این معادله سنتی باشد.
براساس گزارش شبکه الجزیره در حالی که قیمت نفت تحت تأثیر اختلال در کشتیرانی از تنگه هرمز همچنان افزایش مییابد، برخی کشورهای تولیدکننده نفت با چالشهای اقتصادی فزایندهای مواجه شدهاند. این وضعیت در شرایطی رخ میدهد که کاهش تقاضای جهانی و نگرانی از بازگشت تورم، احتمال افزایش نرخ بهره و کند شدن رشد اقتصادی را تقویت کرده است. در همین حال، توانایی کشورهای واردکننده برای تحمل این شوک، بسته به میزان وابستگی آنها به واردات، سیاستهای حمایتی از سوخت و منابع مالی دولتهایشان متفاوت است.
نفت خام برنت در پایان معاملات روز جمعه به ۱۱۶.۷۲ دلار در هر بشکه رسید و رشد هفتگی آن از ۶ درصد فراتر رفت. این افزایش در شرایطی اتفاق افتاد که نگرانیها درباره تداوم جریان عرضه انرژی از خاورمیانه رو به افزایش بود.
پیشبینیهای بانک جهانی که در ماه اکتبر جاری منتشر شد، این تناقض را نشان میدهد. بر اساس این پیشبینیها، انتظار میرود اقتصاد کشورهای عضو شورای همکاری خلیج فارس در سال ۲۰۲۶ میلادی بهدلیل اختلال در تولید و صادرات ناشی از درگیریهای منطقهای، ۴.۳ درصد کوچک شود. در مقابل، رشد اقتصادهای در حال توسعه واردکننده نفت برای همین سال ۴.۳ درصد پیشبینی شده است، هرچند هزینههای انرژی و مواد غذایی افزایش یافتهاند.
این پیشبینیها به معنای مصون ماندن کشورهای واردکننده نفت از زیان یا بیبهره ماندن کشورهای تولیدکننده نفت از افزایش قیمتها نیست. نتیجه نهایی به حجم تولید و صادرات نفت، توانایی دولتها و شرکتها برای جذب هزینههای اضافی و مدت تداوم اختلال در عرضه نفت، بستگی دارد.
پس چه کسانی از تداوم قیمت نفت بالاتر از ۱۰۰ دلار سود میبرند و چه کسانی زیان میکنند؟ آیا اقتصادهای عربی میتوانند شوک قیمتها را جذب کنند و پیامدهای احتمالی این وضعیت برای شهروندان، شرکتها و اقتصاد جهانی چیست؟
چرا قیمت نفت بار دیگر افزایش یافته است؟
موج اخیر افزایش قیمت نفت به نگرانیها درباره تجدید اختلال در عرضه از خاورمیانه بازمیگردد. منطقه شاهد حملاتی علیه تأسیسات انرژی بوده و همزمان، خطرات امنیتی پیش روی کشتیها و نفتکشها افزایش یافته است. تحولاتی که نگرانیها درباره ثبات جریان عرضه نفت به بازارهای جهانی را تشدید کردهاند.
این نگرانیها پس از آن شدت گرفت که خبرگزاری رویترز گزارش داد سپاه پاسداران ایران اعلام کرده است دو نفتکش هنگام عبور از تنگه هرمز بر اثر برخورد با مینهای دریایی دچار انفجار و آتشسوزی شدهاند. بنا بر اعلام آژانس بینالمللی انرژی، حدود ۲۵ درصد از تجارت دریابرد نفت جهان از این تنگه عبور میکند.
تأثیر اختلال در کشتیرانی تنها به کمبود عرضه نغت محدود نمیشود. هزینه حمل نفت خام و بیمه آن نیز افزایش یافته است حتی در شرایطی که نفت از مسیرهای جایگزین همچنان به بازارها میرسد. این مسئله فشار بیشتری بر واردکنندگان و پالایشگاههای نفت وارد کرده است.
دادههای آژانس بینالمللی انرژی ابعاد اختلال در بازار را نشان میدهد. این نهاد پیشبینی کرده است که متوسط تولید جهانی نفت در سال ۲۰۲۶ میلادی در مقایسه با سال قبل میلادی، روزانه ۵.۸ میلیون بشکه کاهش یابد. همچنین حجم ذخایر نفتی جهانیِ تحت پایش، حدود ۵۰۹ میلیون بشکه پایینتر از سطح ثبتشده در پایان فوریه قرار گرفته است.
با این حال، بخشی از عرضه نفت بهتدریج در حال بازیابی است. صادرات نفت خام تولیدکنندگان خلیج فارس در ماه سپتامبر به روزانه ۱۳.۹ میلیون بشکه رسید، رقمی که بیش از سهچهارم سطح صادرات نفت پیش از جنگ علیه ایران را تشکیل میدهد. با وجود این، ادامه حملات و افزایش نرخ کرایه نفتکشها همچنان روند احیای صادرات نفت را تهدید میکند.
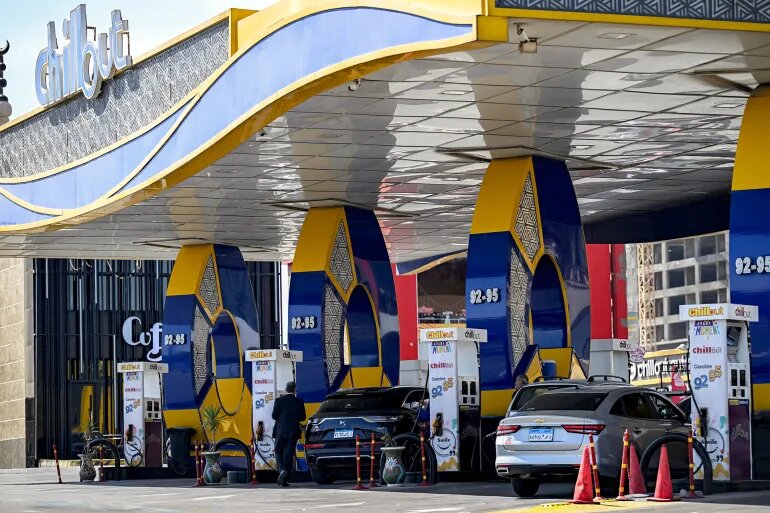
زیان کشورهای عربی واردکننده نفت
کشورهای عربی واردکننده نفت با افزایش قیمتها تحت فشار فزایندهای قرار گرفتهاند. دولتهای این کشورها ناچارند میان افزایش قیمت انرژی در بازار داخلی و تحمل سهم بیشتری از هزینه واردات یکی را انتخاب کنند. آن هم در شرایطی که خانوارها از پیش با افزایش هزینههای زندگی مواجه بودهاند.
در اردن، وزارت انرژی و منابع معدنی این کشور اعلام کرد که دولت اردن از آغاز بحران تا پایان سپتامبر، حدود ۲۵۵ میلیون دینار اردن معادل تقریبی ۳۶۰ میلیون دلار بابت یارانهها و جبران اختلاف قیمت سوخت هزینه کرده است. علت این هزینه آن بوده که افزایش قیمتهای جهانی بهطور کامل به مصرفکنندگان اردنی منتقل نشده است.
با وجود این حمایتها، دولت اردن در ماه اکتبر، قیمت فرآوردههای نفتی را افزایش داد. قیمت گازوئیل ۵.۹ درصد بالا رفت و به هر لیتر ۹۰۰ فلس، معادل ۱.۲۷ دلار، رسید، در حالی که هزینه واقعی آن حدود ۱.۵۲ دلار برای هر لیتر برآورد شده است. این اختلاف نشان میدهد که دولت اردن همچنان بخشی از هزینه را بر عهده دارد.
در مصر، دولت در ۱۵ اکتبر تصمیم گرفت قیمت فرآوردههای نفتی را ثابت نگه دارد. با وجود آنکه بودجه عمومی بر مبنای نفت ۷۵ دلاری تنظیم شده بود در حالی که هنگام اظهارات «مصطفی مدبولی» نخستوزیر مصر در ۲۲ اکتبر، قیمت نفت حدود ۱۱۰ دلار بود.
مدبولی توضیح داد که دولت مصر با سه گزینه روبهروست. گزینه اول، انتقال افزایش قیمت به مصرفکنندگان مصری است. دومین گزینه، پرداخت مابهالتفاوت از سوی دولت مصر است که به تأمین منابع مالی بیشتر یا استقراض نیاز دارد. گزینه سوم کاهش خرید سوخت میباشد که ممکن است به کمبود عرضه و اعمال خاموشیهای برنامهریزیشده برق به مدت ۶ تا ۸ ساعت در روز منجر شود.
نخستوزیر مصر تأکید کرد که این سناریوها برای توضیح گزینههای پیش روی دولت این کشور، مطرح شدهاند و هیچیک از آنها بهعنوان تصمیم اجرایی اتخاذ نشده است.
فشارها تنها به بودجههای عمومی محدود نیستند. دادههای تورم نشان میدهد که مصرفکنندگان حتی پیش از موج اخیر افزایش قیمت نفت نیز با رشد بهای کالاهای اساسی روبهرو بودهاند.
در مصر، تورم سالانه در مناطق شهری طی ماه سپتامبر به ۱۳.۹ درصد رسید، در حالی که این رقم در آگوست ۱۴.۵ درصد بود. با این حال، قیمتها در سپتامبر نسبت به ماه قبل ۱.۳ درصد افزایش یافتند، در حالی که رشد ماهانه در آگوست تنها ۰.۱ درصد بود. افزایش ۱۵.۱ درصدی قیمت سبزیجات و رشد ۲.۵ درصدی بهای گوشت و مرغ از عوامل این افزایش عنوان شدهاند.
در تونس، تورم سالانه در سپتامبر به ۵.۶ درصد رسید در حالی که در آگوست ۵.۴ درصد بود. قیمت مواد غذایی و نوشیدنیها نیز در مقیاس سالانه ۸.۴ درصد افزایش یافت. در همین مدت، بهای مرغ ۱۶.۵ درصد و قیمت میوههای تازه ۱۶.۳ درصد بالا رفت.
در مراکش، شاخص قیمت مصرفکننده در سپتامبر نسبت به آگوست یک درصد افزایش یافت. رشد ۱.۶ درصدی قیمت مواد غذایی و افزایش ۲ درصدی بهای سوخت از عوامل این تغییر بودند. با این حال، تورم عمومی سالانه در این کشور همچنان در سطح ۰.۵ درصد باقی ماند، هرچند هزینههای حملونقل نسبت به سال قبل ۹.۴ درصد افزایش یافته بود.
با وجود این فشارها، بانک جهانی رشد اقتصادهای در حال توسعه واردکننده نفت در منطقه را برای سال ۲۰۲۶ میلادی معادل ۴.۳ درصد پیشبینی کرده است که رقمی بالاتر از رشد ۳.۹ درصدی سال قبل میلادی میباشد. این برآورد از تابآوری نسبی این اقتصادها حکایت دارد، اما به معنای مصون ماندن شهروندان یا بودجههای عمومی از افزایش هزینه انرژی و مواد غذایی نیست.
درآمد بیشتر برای کشورهای نفتی منطقه در سایه فشارهای ژئوپلیتیکی
در شرایط عادی، افزایش قیمت نفت فرصتی برای کشورهای صادرکننده نفت فراهم میکند تا درآمدهای خود را افزایش دهند و وضعیت بودجههایشان را بهبود بخشند. اما بحران کنونی نشان داده است که میزان سودآوری تنها به قیمت نفت بستگی ندارد بلکه توانایی تولیدکنندگان برای حفظ سطح تولید و رساندن محمولهها به خریداران نیز تعیینکننده است.
دادههای بانک جهانی ابعاد این تناقض را روشن میکند. تولید نفت کشورهای عضو شورای همکاری خلیج فارس از حدود ۲۶ میلیون بشکه در روز پیش از آغاز جنگ علیه ایران به نزدیک ۱۶ میلیون بشکه در ماه مارس کاهش یافت. تولید تا ماه مه نیز در سطوح پایین باقی ماند و پس از آن، بخشی از افت جبران شد.
کاهش تولید و اختلال در تجارت نفت به فشارهای اقتصادی انجامیده است. فشارهایی که بانک جهانی را به پیشبینی انقباض اقتصاد کشورهای عضو شورای همکاری خلیج فارس در سال ۲۰۲۶ میلادی سوق دادهاند، با وجود آنکه قیمت جهانی نفت افزایش یافته است.
با این حال، زیانها میان کشورهای تولیدکننده نفت یکسان نیست. کشورهایی که قادرند جریان صادرات نفت خود را حفظ کنند یا بخشی از محمولهها را از مسیرهای جایگزین انتقال دهند، شانس بیشتری برای بهرهبرداری از قیمتهای بالاتر دارند.
هزینه استفاده از این مسیرهای جایگزین در دادههایی که رویترز طی اکتبر منتشر کرده، نمایان است. کرایه روزانه برخی نفتکشهای عازم چین از خاورمیانه به حدود ۱.۴ میلیون دلار رسیده است که رقمی بیش از ۱۲ برابر سطح پیش از جنگ علیه ایران میباشد. در همین حال، حق بیمه برخی محمولهها به حدود ۱۰ درصد ارزش آنها افزایش یافته است.
شرکتهای تولیدکننده نفت ممکن است از افزایش قیمت فروش سود ببرند، اما رشد هزینههای حملونقل، تأمین مالی و تجهیزات میتواند بخشی از این سود را از بین ببرد. پالایشگاههای نفت نیز با فشار متفاوتی روبهرو هستند، زیرا افزایش قیمت نفت خام هزینه تأمین خوراک آنها را بالا میبرد. این وضعیت نشان میدهد که حتی شرکتهای فعال در یک صنعت نیز به یک اندازه از افزایش قیمتها سود نمیبرند.

آیا قیمت نفت بالاتر از ۱۰۰ دلار باقی میماند؟
مسیر قیمت نفت در ماههای آینده به تحولات درگیریهای خاورمیانه، توانایی تولیدکنندگان برای احیای صادرات نفت، سطح ذخایر و روند تقاضای جهانی بستگی دارد. تقاضایی که هماکنون نیز تحت تأثیر افزایش هزینههای انرژی قرار گرفته است.
برآوردهای آژانس بینالمللی انرژی حاکی از آن است که تقاضای جهانی نفت در سال ۲۰۲۶ میلادی روزانه ۲.۶ میلیون بشکه کاهش مییابد و مصرف نفت به روزانه ۱۰۲.۴ میلیون بشکه میرسد. این کاهش به افزایش قیمتها و وخامت شرایط اقتصادی در برخی کشورها نسبت داده شده است.
با وجود افت تقاضا، آژانس بینالمللی انرژی پیشبینی میکند که عدم تعادل میان عرضه و تقاضای نفت تا پایان سال جاری میلادی ادامه داشته باشد. همچنین احتمال میدهد فشار بر عرضه برخی فرآوردههای نفتی تا سال ۲۰۲۷ میلادی تداوم پیدا کند. این چشمانداز نشان میدهد که کاهش مصرف بهتنهایی شاید برای بازگرداندن سریع قیمتها به سطوح قبلی کافی نباشد.
اگر اختلال در عرضه نفت و مسیرهای کشتیرانی ادامه یابد، قیمتها ممکن است در سطوح بالا باقی بمانند یا بار دیگر افزایش پیدا کنند. در مقابل، بهبود شرایط امنیتی و بازگشت تولید و صادرات نفت میتواند فشارها را کاهش دهد بهویژه اگر با تداوم ضعف تقاضا همراه شود.
بازگشت تورم؛ نگرانی از پیامدهای اقتصادی
پیامدهای افزایش قیمت نفت به کشورهای واردکننده یا بخشهایی که بیشترین مصرف انرژی را دارند محدود نمیشود. این افزایش از طریق بالا بردن هزینههای تولید، حملونقل و ارسال کالا به اقتصاد جهانی منتقل میشود. این هزینهها بهتدریج در قیمت کالاها و خدمات منعکس میشوند و با تقویت تورم، فشار بیشتری بر قدرت خرید مصرفکنندگان وارد میکنند حتی در کشورهایی که از افزایش درآمدهای نفتی سود میبرند.
آثار این فشارها در شماری از اقتصادهای بزرگ جهان نیز نمایان شده است. صندوق بینالمللی پول در گزارش اکتبر خود پیشبینی کرد که تورم جهانی در سال ۲۰۲۶ میلادی به ۴.۷ درصد برسد و رشد اقتصادی به ۳.۱ درصد کاهش یابد. این چشمانداز در شرایطی ارائه شده که افزایش قیمت انرژی و کالاهای اساسی بر اقتصادها فشار وارد میکند. این نهاد همچنین پیشبینی کرده است که تورم جهانی در سال آینده میلادی به ۴.۱ درصد کاهش یابد.
این فشارها ایجاد توازن میان مهار تورم و حمایت از رشد اقتصادی را دشوارتر میکند. تصمیم فدرال رزرو آمریکا برای ازسرگیری افزایش نرخ بهره در سپتامبر گذشته به میزان یکچهارم واحد درصد، بازتابی از همین نگرانیها بود. با این افزایش، نرخ بهره آمریکا به محدوده ۳.۷۵ تا ۴ درصد رسید، اقدامی که با هدف بازگرداندن تورم این کشور به سطح هدف ۲ درصدی انجام شد.
نرخ بهره بالا تنها بر مصرفکنندگان اثر نمیگذارد بلکه هزینه استقراض شرکتها و دولتها را نیز افزایش میدهد. این شرایط ممکن است شرکتها را به تعویق انداختن سرمایهگذاریها و طرحهای توسعهای سوق دهد و هزینه خدمترسانی به بدهیهای عمومی را افزایش دهد بهویژه اگر هزینه انرژی همچنان بالا بماند و تقاضا برای کالاها و خدمات کاهش یابد.
کشورها و شرکتهای نفتی نیز از این پیامدها مصون نیستند. افزایش درآمد صادرات نفت ممکن است در اثر بالا رفتن قیمت کالاها و تجهیزات وارداتی، هزینههای حملونقل و تأمین مالی و نیز کند شدن تقاضای جهانی تا حدی خنثی شود. بنابراین، افزایش قیمت هر بشکه نفت لزوماً به بهبود متناسب عملکرد کل اقتصاد منجر نمیشود.
دادههای آژانس بینالمللی انرژی بخشی از این تناقض را نشان میدهد. افزایش هزینه نفت خام و حملونقل در سپتامبر به کاهش حاشیه سود پالایشگاههای نفت در اروپا و آسیا انجامید.
در نهایت، میزان سود و زیان تنها به این بستگی ندارد که قیمت نفت بالاتر از ۱۰۰ دلار باقی بماند یا نه. درآمد اضافی برخی کشورهای تولیدکننده نفت ممکن است تحت تأثیر تورم، کاهش تولید و افت سرمایهگذاری تحلیل برود. در مقابل، کشورهای واردکننده نفت برای تأمین نیازهای انرژی خود با فشار فزایندهای مواجه میشوند آن هم در شرایطی که عرضه محدود و هزینهها بالا رفته است. به این ترتیب، افزایش قیمت نفت میتواند همزمان فرصتهای درآمدی تولیدکنندگان نفت را محدود کند و زیان کشورهای واردکننده نفت را عمیقتر سازد.
..............................
پایان پیام/ ۲۶۸
نظر شما