
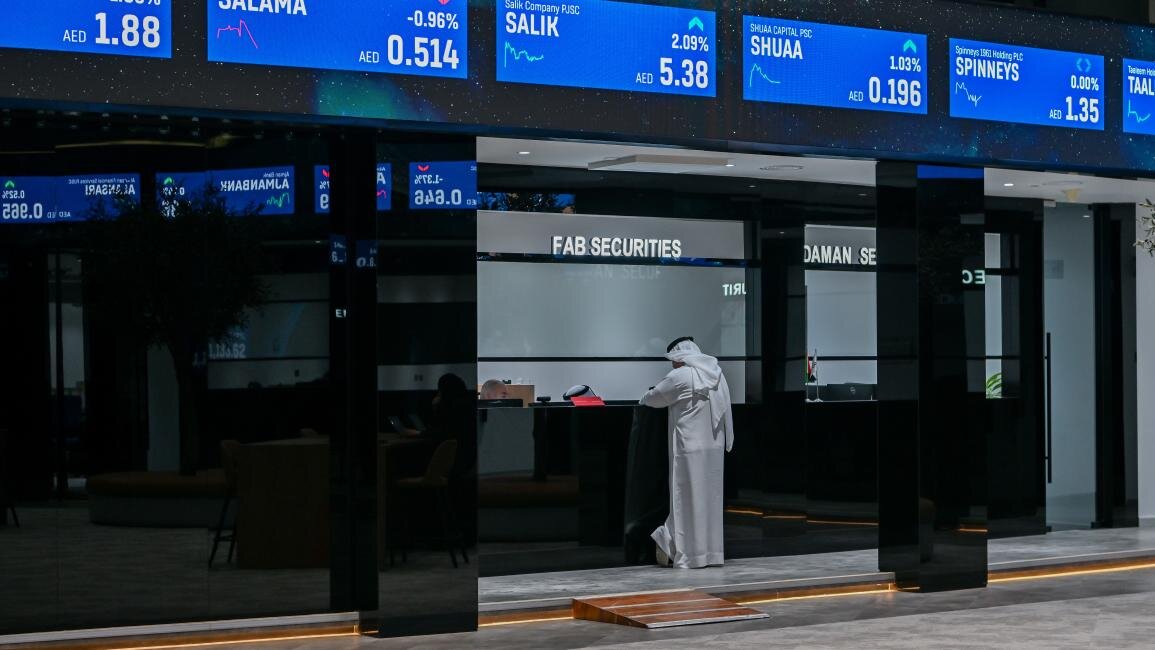
به گزارش خبرگزاری بینالمللی اهلبیت(ع) ـ ابنا ـ کاهش نقدینگی خارجی در بازارهای سهام کشورهای عربی حاشیه خلیج فارس، تناقضی کمسابقه را در عرصه مالی رقم زده است. در حالی که قیمت نفت به بالای ۱۰۰ دلار برای هر بشکه جهش کرده، جذابیت سهام شرکتهای بزرگ و شاخصساز منطقه کاهش یافته است.
براساس گزارش روزنامه «العربی الجدید»، گزارش اخیر آژانس بینالمللی انرژی نشان میدهد افزایش هزینه اجاره نفتکشهای غولپیکر حامل نفت خام از خلیج فارس به مقصد آسیا به بیش از ۱.۳ میلیون دلار در روز و رسیدن هزینه حمل هر بشکه نفت به بیش از ۳۷ دلار، فشار شدیدی بر درآمد خالص صادرکنندگان نفت در کشورهای عربی حاشیه خلیج فارس وارد کرده است.
صادرات نفت این کشورها با گلوگاههای پیچیده لجستیکی و امنیتی روبهروست. موانعی که اجازه نمیدهد جهش قیمتهای جهانی نفت به مازاد درآمدی تبدیل شود و از بازارهای سهام حمایت کند.
در همین زمینه، گزارش منتشرشده در پایگاه تخصصی انرژی و نفت «ریگزون» حاکی از آن است که عرضه نفت منطقه با اختلالاتی بیسابقه در تاریخ خود مواجه شده است. برآوردها از کسری روزانه نزدیک به سه میلیون بشکه نفت و کاهش چند میلیون بشکهای صادرات نفت در ابتدای ماه جاری میلادی در پی تشدید حملات در تنگه هرمز، حکایت دارند. همچنین احتمال دستیابی به توافقی برای بازگشایی این گذرگاه پیش از سهماهه نخست سال ۲۰۲۷ میلادی، بعید ارزیابی شده است.
نفت ۱۱۰ دلاری و فشار بر بازارهای مالی منطقه
با ثبت قیمت ۱۱۰ دلار برای هر بشکه نفت در روز پنجشنبه، فشارهای کلان بر بازارهای مالی منطقه عمیقتر شده است. تشدید محدودیتهای پولی در سطح جهان و کاهش حاشیههای حفاظتی اقتصادها از عوامل این وضعیت هستند.
صندوق بینالمللی پول هشدار داده است که شوک عرضه انرژی ناشی از جنگ آمریکا علیه ایران، ذخایر و ضربهگیرهای مالی کشورها را تحلیل میبرد و بازده اوراق قرضه دولتی در اقتصادهای پیشرفته را به بالاترین سطح طی چند دهه اخیر میرساند. این وضعیت در شرایطی رخ میدهد که نرخهای بهره برای مدت طولانیتری بالا باقی میمانند. عاملی که تمایل سرمایهگذاران خارجی به داراییهای پرریسک را کاهش میدهد و ضرورت مهار هزینههای عمومی را افزایش میدهد.
در چنین شرایطی، خالص فروش سرمایهگذاران خارجی در بازارهای سهام کشورهای عربی حاشیه خلیج فارس در سهماهه سوم سال ۲۰۲۶ میلادی به حدود ۲.۳ میلیارد دلار رسید. رقمی که بزرگترین خروج سرمایه از منطقه از سالهای ۲۰۱۸ و ۲۰۱۹ میلادی تاکنون به شمار میرود.
این آمار بر اساس تحلیل «فراس شعبو» کارشناس اقتصادی و استاد مدیریت مالی دانشگاه «باشاکشهیر ترکیه» در گفتوگو با روزنامه «العربی الجدید» ارائه شده است.
با این حال، به گفته شعبو، این خروج سرمایه به معنای ارزیابی منفی سرمایهگذاران از بنیادهای اقتصادی بازارها با وجود قیمتهای بالای نفت، نیست، بلکه واکنشی مستقیم به مخاطرات ژئوپلیتیکی و کاهش حجم صادرات نفت است. افزایش قیمتها نتوانسته کاهش حجم صادرات نفت را جبران کند و همین مسئله به ارزیابی او، میتواند به انقباض حدود چهاردرصدی اقتصاد کشورهای عضو شورای همکاری خلیج فارس منجر شود.
عربستان در صدر خروج سرمایه خارجی
بر اساس این دادهها، بازار سهام عربستان سعودی بیشترین سهم را از خروج سرمایه خارجی به خود اختصاص داده است. بهطوری که حدود ۱.۵ میلیارد دلار از این بازار خارج شده که بیش از نیمی از کل خروج سرمایه منطقه را تشکیل میدهد.
بازار دبی نیز با خروج حدود ۴۰۰ میلیون دلار و بازار کویت با خروج ۲۵۰ میلیون دلار روبهرو شدهاند.
شعبو توضیح میدهد که این ارقام حساسیت سرمایهگذاران خارجی بهویژه سرمایهگذارانی را نشان میدهد که از طریق برنامه سرمایهگذار خارجی واجد شرایط وارد بازارهای منطقه شدهاند. این سرمایهگذاران در برابر هرگونه نااطمینانی واکنش نشان میدهند و بهمحض احساس خطر، سرمایه خود را بهسرعت به بازارها و مقاصد دیگر منتقل میکنند.
در همین راستا، «علی احمد درویش» کارشناس اقتصادی و مشاور مالی در گفتوگو با روزنامه «العربی الجدید» میگوید که تنشهای ژئوپلیتیکی و درگیریهای منطقهای موجب شدهاند صندوقهای سرمایهگذاری خارجی با وجود باقیماندن قیمت نفت در سطح بالاتر از ۱۰۰ دلار برای هر بشکه، حدود ۲.۳ میلیارد دلار از بورسهای کشورهای عربی حاشیه خلیج فارس خارج کنند.
به گفته او، این صندوقها در تلاشاند سرمایهگذاریهای خود را به داراییهایی با نقدشوندگی سریع تبدیل کنند و برای مقابله با نوسانات جهانی و درگیریهای ادامهدار در اروپا و منطقه به سمت داراییهای کمریسکتر بروند.
هزینههای حملونقل و بیمه، درآمد نفتی را میبلعد
در همین حال، هزینههای حملونقل و بیمه دریایی به سطوحی بیسابقه رسیده و درآمد تولیدکنندگان نفت را تحت فشار قرار داده است.
بر اساس گزارشی که هفته گذشته پایگاه تخصصی کشتیرانی و حملونقل دریایی «هلنیک شیپینگ نیوز» منتشر کرد، حجم عبور نفتکشها و کشتیهای حامل گاز طبیعی مایع از تنگه هرمز، ۹۵ درصد کاهش یافته و محمولههای گاز طبیعی مایع صادراتی قطر نیز با افت ۹۳ درصدی روبهرو شدهاند.
همچنین شرکتهای بزرگ بیمه، پوشش خطرات جنگی را برای کشتیهای مرتبط با بنادر عربستان سعودی به حالت تعلیق درآوردهاند. اقدامی که شرکتهای انرژی در کشورهای عربی حاشیه خلیج فارس را به خرید مستقیم نفتکشها سوق داده است.
این پیچیدگیهای لجستیکی بر ترازهای مالی کشورهای منطقه نیز تأثیر میگذارد. زیرا افزایش سرسامآور هزینههای حملونقل و بیمه، درآمد واقعی صادرات نفت کشورهای عربی حاشیه خلیج فارس را کاهش میدهد.
درویش میگوید هزینه اجاره نفتکشها از روزانه ۸۰ هزار دلار به ۱.۲ میلیون دلار افزایش یافته است. به این ترتیب، بخش بزرگی از درآمد حاصل از فروش نفت بهجای خزانه کشورهای تولیدکننده، نصیب شرکتهای کشتیرانی و بیمه میشود.
او همچنین تأکید میکند که نوسانات نظامی و تحولات میدانی، ثبات عملیات صادراتی را مختل میکنند و لزوماً به رونق اقتصادی داخلی منجر نمیشوند.
خروج سرمایه خارجی تهدیدی فوری برای نظام بانکی عربستان نیست
با وجود این، خروج سرمایهگذاران خارجی تهدیدی جدی برای نقدینگی یا ثبات نظام بانکی عربستان سعودی محسوب نمیشود. بهویژه آنکه سپردههای بخش بانکی این کشور در سال ۲۰۲۵ میلادی، رشد قابلتوجهی داشته و پشتوانه مالی لازم برای جذب شوکها در یک دوره زمانی مشخص را فراهم کردهاند.
شعبو همچنین معتقد است که ممکن است خروج سرمایه از طریق داراییهایی انجام شود که سرمایهگذاران از قبل در اختیار داشتهاند، بدون آنکه نیازی به استقراض داخلی باشد. این مسئله فشار بر ترازنامه بانکها را کاهش میدهد، هرچند اطلاعات دقیقی درباره منشأ این نقدینگی در دسترس نیست.
سرمایهگذاران داخلی توان جبران خروج خارجیها را ندارند
در مقابل، نقدینگی داخلی و نهادهای ملی نیز برای جبران شکاف ناشی از خروج سرمایه خارجی با چالشهایی روبهرو هستند.
درویش وضعیت را به سه بخش تقسیم میکند. ممکن است سرمایهگذاران حقیقی به خرید سهام شرکتهای بزرگ و شاخصساز با داراییهای قابلتوجه روی بیاورند، اما توان مالی آنها محدود است. اولویت دولتها، حفظ ثبات و تأمین هزینههای اساسی است تا در دوره جنگ، حداقل ثبات اقتصادی برقرار بماند. به همین دلیل، دولتها از تزریق مستقیم و گسترده منابع به بازارهای سهام خودداری میکنند. بانکها نیز بهدلیل بالا بودن نرخ بهره و نگرانی از زیانهای ناشی از تشدید درگیریها از سرمایهگذاریهای بزرگ در اوراق قرضه و سهام فاصله میگیرند.
در این میان، نقش پشتوانه حاکمیتی در حمایت از موقعیت مالی شرکتهای بزرگ خلیج فارس در برابر فشارهای جریان نقدی اهمیت بیشتری پیدا میکند.
گزارشی که مؤسسه رتبهبندی اعتباری و پژوهشی «فیچ ریتینگز» در ۲۱ اکتبر جاری منتشر کرد، نشان میدهد افزایش هزینههای سرمایهای و پرداخت سود سهام، جریان نقدی آزاد شرکتها را در محدوده منفی نگه میدارد.
با این حال، مالکیت دولتی و مشوقهای حمایتی حاکمیتی برای شرکتهای وابسته به دولت در کشورهای عضو شورای همکاری خلیج فارس، از پیامدهای جنگ علیه ایران بر اعتبار مالی و نقدینگی این شرکتها میکاهد.
بازگشت سرمایهگذاران خارجی به چه عواملی بستگی دارد؟
بازگشت پرتفویهای سرمایهگذاری خارجی و ازسرگیری خرید سهام در بازارهای منطقه به تحقق چند نشانه روشن بستگی دارد.
به گفته شعبو، مهمترین این نشانهها عبارتاند از کاهش حملات به زیرساختهای کشورهای عربی حاشیه خلیج فارس و لغو محدودیتهای ناشی از شرایط قوه قاهره که برخی کشورها از جمله قطر، عربستان و امارات بر صادرات خود اعمال کردهاند.
علاوه بر این، ثبات سودآوری بانکها و شرکتهای انرژی در گزارشهای مالی سهماهه سوم سال جاری میلادی میتواند به سرمایهگذاران اطمینان دهد و اعتماد به بازارهای مالی را بهتدریج احیا کند.
در کنار این شروط امنیتی، تحولات میدانی در مسیرهای کشتیرانی همچنان بر روحیه سرمایهگذاران بینالمللی سایه انداخته است.
روزنامه گاردین در گزارشی که ۱۴ اکتبر منتشر کرد، از غرقشدن دو کشتی کانتینربر در نزدیکی تنگه هرمز و هدف قرار گرفتن ۲۴ کشتی تجاری طی دو هفته خبر داد. در میان کشتیهای هدف قرارگرفته، دو نفتکش حامل نفت خام و سه نفتکش حامل فرآوردههای نفتی نیز وجود داشتهاند.
این تحولات همزمان با به تعویق افتادن مذاکرات منطقهای درباره امنیت تنگه هرمز رخ داده و به نوشته گاردین، نشاندهنده تشدید عمدی حملات دریایی و افزایش اختلال در عرضه انرژی است.
سرمایه خارجی در انتظار روشنشدن چشمانداز جنگ
بر اساس این شرایط، سرمایه بینالمللی در بازارهای سهام خلیج فارس همواره واکنشی مستقیم به تحولات میدانی نشان میدهد.
شعبو معتقد است اگر اوضاع منطقه بهبود یابد و شرایط به حالت عادی بازگردد، انتظار میرود سرمایهگذاران خارجی نیز به همان سرعتی که از بازارها خارج شدهاند، بهتدریج بازگردند. در این روند، ثبات شاخصهای اقتصادی و امنیتی مهمترین انگیزه برای ورود دوباره سرمایه خواهد بود.
درویش نیز با این ارزیابی موافق است و میگوید که بازگشت سرمایهگذاران خارجی برای خرید سهام شرکتهای بزرگ و شاخصساز خلیج فارس به روشنشدن مسیر درگیریهای ژئوپلیتیکی بستگی دارد.
به گفته او در شرایط کنونی و با توجه به نبود چشمانداز روشن، نمیتوان انتظار داشت سرمایهگذاران در آینده نزدیک برای ورود مجدد به بازارها تصمیم قطعی بگیرند. همچنین این نگرانی وجود دارد که در صورت طولانیشدن جنگ علیه ایران، سرمایهگذاریها بهتدریج تحلیل بروند.
درویش در پایان تأکید میکند که مقابله با این مخاطرات، مستلزم احتیاط و اجرای سیاستهای انضباط مالی در همه کشورهای منطقه است تا دولتها برای احتمال تداوم درگیریها در یک بازه زمانی طولانیتر و پیامدهای آن بر بازارهای منطقهای آمادگی داشته باشند.
..............................
پایان پیام/ ۲۶۸
نظر شما